PT
ES
AO
CV
MZ
Professional
Executive
Public Sector
Omnia
Evolution
Os processos associados à execução da receita obedecem a dois momentos conhecidos na execução como liquidação e cobrança. O primeiro momento de liquidação será reconhecido com a emissão do documento de receita, sendo que a cobrança será reconhecida no momento da emissão do recibo e respetivo movimento no fluxo de caixa.
Documentos
Estão definidos os seguintes documentos de receita:
Fatura;
Fatura-Recibo;
Saldo de Gerência;
Guia de Receita;
PLC – Pedido de Libertação de Crédito.
A cobrança será garantida pelo documento de Tesouraria de Recebimento.
O processo de estorno/anulação da execução da receita será garantido pelos documentos:
Nota de crédito a clientes;
Guia de restituição/reembolso;
Estorno de Receita.
A nota de crédito a clientes permitirá o acerto de contas com o cliente através da cobrança líquida do montante faturado deduzido do montante da nota de crédito.
O estorno da receita terá o mesmo comportamento da nota de crédito, mas permite que esse valor movimente a conta 0 relativa à anulação de liquidação.
A guia de restituição/reembolso implica um pagamento (fluxo de caixa) ao cliente do montante cobrado indevidamente.
Receita com retenções
Quando existe retenção nas receitas, como por exemplo nas rendas, existe a necessidade de movimentar as contas 0173 — Recebimentos diferidos. Esta debita-se pela parcela da receita, cujo recebimento é diferido, em resultado de retenção na fonte exercida por um terceiro por contrapartida da conta 0153 Liquidações recebidas e credita-se por contrapartida da conta 0171 Recebimentos, período em que deixa de se verificar a retenção.
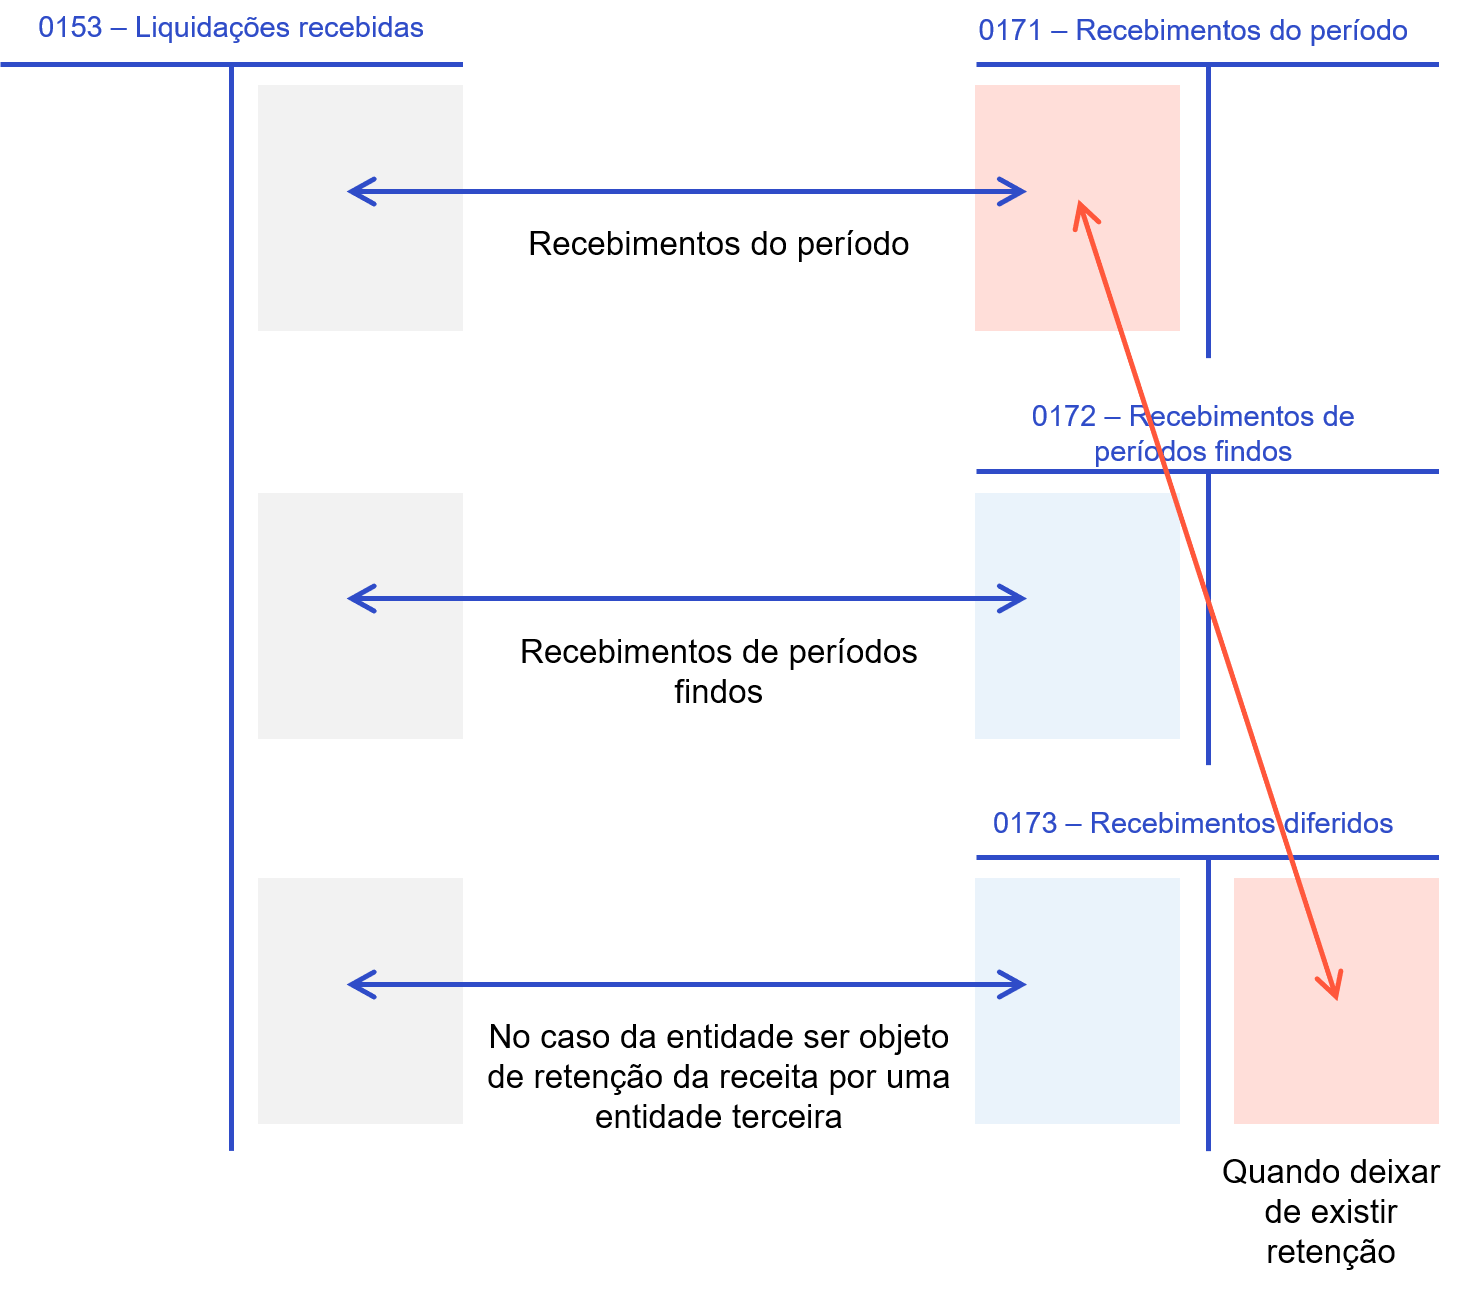
Movimentação das Operações de Tesouraria
